Informe BCR. Balance regional de Girasol en 2021/2022
«Las labores de implantación del girasol 21/22 sentaron las bases para una buena campaña comercial al comienzo de este nuevo año», así lo destaca el último informe de la Bolsa de Comercio de Rosario. Las decisiones de siembra estuvieron positivamente influenciadas por los buenos márgenes de la campaña anterior, la necesidad “de hacer caja”, la intención de incrementar el hectareaje en algunas zonas luego de la escasez de agua en el último ciclo y un pronóstico de Niña que ya avizoraba mayores probabilidades de tiempo seco para todo el país (la morfología del cultivo le permite una mayor tolerancia a la escasez hídrica).

Según datos del Ministerio de Agricultura y Pesca de la Nación, la siembra de girasol alcanza un total de 1,77 millones de hectáreas (M ha), representando un incremento del 5,8 % respecto a la campaña anterior. La intención de siembra, según el organismo nacional había sido de 1,9 M ha en agosto. En septiembre esta estimación se vio reducida debido a las condiciones de sequía que se presentaron en Chaco y Santiago del Estero. Esto generó que se terminara la siembra en esta zona con la mitad de la superficie inicialmente estimada. A pesar de esto último, las regiones en donde se informan los aumentos principales fueron en el centro-oeste de Buenos Aires con un crecimiento del 6 % del área en la provincia (1,09 M ha) y en Chaco, que incrementó un 30 % el área (129 mil ha) después de los problemas generados en la campaña anterior. En dicha campaña, la falta de agua y reservas hídricas escasas en para gran parte del área habían generado que sólo se puedan implantar 98 mil hectáreas cuando el promedio de los últimos 4 años ha sido de 400 mil.
En el núcleo girasolero del NEA (Santiago del Estero, Norte de Santa Fe y Chaco), los lotes de girasol que se llegaron a implantar se desarrollaron bajo un estado general bueno considerando la extensa sequía en que se desarrolló gran parte de su ciclo. Según MAGyP los rindes de cosecha reportados en Chaco se encuentran en el orden de los 18 qq/ha en promedio, un valor que supera en promedio a las campañas anteriores.

Por otro lado, en la región productiva del sur, más precisamente en el Sudeste de la provincia de Buenos Aires el cultivo se está abriendo por el período de floración, etapa crítica para la definición del rendimiento. A pesar de que la planta de girasol posee una alta tolerancia a la sequía, si no se registran precipitaciones en esta zona podrían verse afectado el rendimiento final del cultivo. Según los diferentes modelos meteorológicos, a partir del domingo 16 de enero hasta el 21 de enero, deberían producirse precipitaciones por al menos 100 mm acumulados en región núcleo. El problema recae en que los modelos no indican lluvias abundantes para el sur de Buenos Aires. En términos productivos, y si las condiciones climáticas lo permiten se esperaría una producción en base a rindes tendenciales de 3,56 millones de toneladas.
El análisis de la comercialización y producción de girasol por sectores permite saber las necesidades de las diferentes regiones y visualizar faltantes o movimientos del insumo en la cadena a lo largo y a lo ancho del país. Para el análisis, se divide al país en tres regiones principales, en donde interviene la cercanía a los puertos, los modos de transporte y los patrones de comercialización. Esta división se realizó teniendo en cuenta no sólo la producción de girasol, sino también la producción de maíz, trigo y soja.

De esta manera, se divide al país en tres regiones; Norte, Centro y Sur. Estas regiones ya fueron utilizadas para otros análisis de distribución de oferta y demanda de otros cultivos. Comparado con la división regional de ASAGIR (visto en el mapa adjunto), la Región Norte coincide con la región del NEA. La Región Centro coincide con la región Centro, la provincia de Entre Ríos, y parte del oeste de Buenos Aires y Centro de Buenos Aires de ASAGIR. La Región Sur, coincide con la región de La Pampa/San Luis, Suroeste de Buenos Aires y Sureste de Buenos Aires de ASAGIR. Procediendo al análisis de la oferta, la provincia de Buenos Aires (la principal región productora con el 64 % del total) produciría 2,27 Mt.
En segundo lugar, se ubicaría Santa Fe con 405 mil toneladas (11 % del total) y en tercer lugar estaría La Pampa produciendo esta campaña 363 mil toneladas (10 % del total). La producción de estas zonas se estima utilizando un rinde tendencial de 10 años para Buenos Aires y de 20 años para el resto de las provincias. Debido a esto, la producción de la Región Norte del país 1/ sería de 0,23 Mt aumentando 70 mil toneladas respecto a la campaña anterior.
La producción de la Región Centro del país2/ aumentaría 20 mil toneladas respecto de la campaña anterior, situándose en 840 mil toneladas. La Región Sur3/ del país sería la de mayor participación nacional (69 % del total), aumentando 160 mil toneladas respecto a la campaña anterior, produciendo 2,49 Mt. Esta mayor producción traería como consecuencia un mayor crushing respecto al año pasado y mayores stocks finales, con una industria aceitera que operaría con mayores niveles de utilización de la capacidad instalada.
Para la campaña 2021/22, la demanda de harina de girasol y expellers para alimentación animal se mantendría alta, de la mano de una disminución de los stocks mundiales de la oleaginosa sumado a precios al alza de aceite vegetales en 2022. Al mismo tiempo, la recuperación de la economía doméstica ayudaría a que se sostenga el nivel de consumo interno de aceite de girasol. De esta manera, se esperan exportaciones de semilla de girasol por 170 mil toneladas y una industrialización de girasol (crushing) de 3 Mt.

La Región Sur del país, es la principal zona productiva del girasol a nivel país. La misma comprende a la provincia de La Pampa y el centro-sur de la provincia de Buenos Aires. A pesar de poseer la principal zona productiva del país, es la segunda en términos de industrialización de girasol. Para la campaña 2021/2022 se espera que industrialice 1,13 Mt de la oleaginosa. Si dividimos las regiones por ciudades, Quequén sería la ciudad que más procesa girasol con un total de 715 mil toneladas esperadas para el año 2022. Esto equivale a una participación del 24 % en el total del crushing nacional. Por otro lado, gran parte de las exportaciones de semilla de girasol se realizan desde esta zona. Se estima un total de exportación de semilla de girasol de 170 mil toneladas. De esta manera, el consumo de girasol total calculado para la Región Sur es de 1,44 millones de toneladas (Mt) para la campaña 21/22. No todo el girasol que se procesa en esta región se termina consumiendo, sino que los subproductos de girasol se terminan también exportando en forma de harina, expellers y aceite, etc. Es interesante observar que entre 800 y un millón de toneladas de girasol “salen” de esta zona para abastecer la demanda que se produce en la región Centro. Esto se va a analizar más adelante.

La Región Centro, como concentra una mayor capacidad de industrialización es la que tiene la mayor participación en el crushing de girasol a pesar de tener una participación en la producción nacional de sólo el 23,5 %. Se puede decir que la región consume mucho más girasol de la que produce anualmente, ya que la molienda de girasol excede a la producción que se registra calcula dentro de esta zona. Por esto, para 2022 se espera un déficit regional del girasol el cuál será cubierto por la producción de la Región Sur. Los centros de consumo principales que generan este déficit regional serían General Deheza en Córdoba, donde se espera un consumo de 570 mil toneladas en 2022 (notar que la producción de Córdoba será de 144 mil toneladas) y Junín en el norte de Buenos Aires con un consumo de 600 mil toneladas (la producción del norte de Buenos Aires es sólo de 150 mil toneladas). Lo más probable es que este girasol provenga de La Pampa para Córdoba muy posiblemente por la ruta 35 y del Centro-Sur de Buenos Aires hacia Junín por la ruta 33. Las exportaciones para la 2021/2022 se estiman en 20.000 toneladas, lo que refleja la posibilidad de exportación de algún buque con girasol desde los puertos del norte de Buenos Aires.
La Región Norte del país produce sin tener ningún tipo de consumo relevante en la zona. El girasol que se producirá en 21/22 bajará a Córdoba o a los puertos del Gran Rosario principalmente a través de camiones. Gran parte de este girasol ya está arribando a la Región Centro alimentando a las fábricas para la producción de aceite de girasol bruto que será exportado o refinado para luego ser distribuido en el mercado interno.
La Argentina industrializa el 90% del girasol que se procesa en el Mercosur
La cadena del girasol argentino comienza su campaña 2021/22 en busca del terreno perdido. «Con una suba de más del 26% en la superficie sembrada, las expectativas de producción son óptimas, considerando que además se espera una mejora en el rinde productivo», comenta el último informe de la Dirección de Informaciones y Estudios Económicos.
La recuperación productiva del girasol espera tener un impacto positivo en la industria procesadora en este año que recién empieza. Luego de la fatídico año comercial 2019/20 (que coincide con el año calendario 2020), la campaña del año 2021 mostró una fuerte recuperación, y se espera que la recién iniciada campaña 2021/22 continúe en este sendero.
Las industrias procesadoras de oleaginosas del Mercado Común del Sur (Mercosur) tienen un fuerte peso a nivel global. Por una parte, se espera que en la campaña 2021/22 el Mercosur procese cerca de un tercio de la soja industrializada a nivel mundial. Esta proporción es menor si consideramos el crush de girasol en el Mercosur, que se espera represente el 6,4% del procesamiento global en esta campaña.
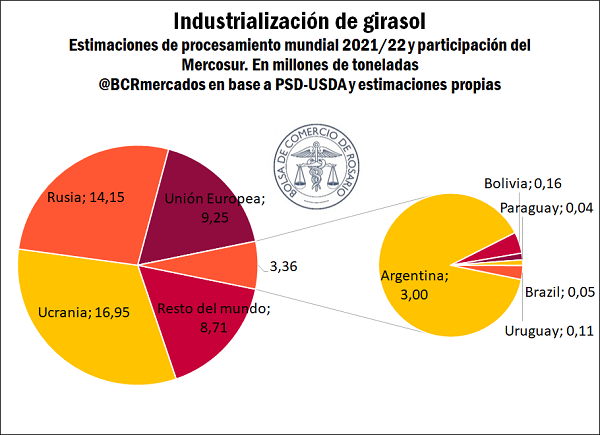
Como se observa, Argentina representará casi el 90% del girasol que se procesará en el Mercosur. Esta proporción se ha sostenido en los últimos años, aunque la participación argentina supo ser más grande y con mayores niveles de industrialización, como los que se observaron la década de los 2000.
Argentina sigue siendo un destacado jugador en el procesamiento de girasol a nivel global. Nuestro país es el cuarto mayor industrializador de girasol del mundo, sólo por detrás de Ucrania, Rusia y la Unión Europea. Las perspectivas para la industria a nivel mundial son optimistas. El aceite de girasol espera llegar este año a su máximo nivel de producción mundial y comercio exterior, apuntalado por los buenos niveles de precios internacionales.
Las estructuras industriales para el procesamiento de oleaginosas en el Mercosur son heterogéneas en sus tamaños y desenvolvimientos a lo largo del tiempo. Si bien Brasil es el país sudamericano con mayor cantidad de plantas de procesamiento, es Argentina quien dispone de la mayor capacidad de procesamiento del Mercosur.
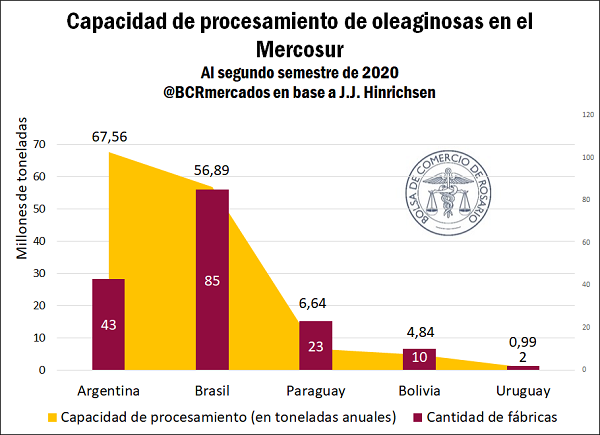
Una de las ventajas estratégicas de la industria procesadora oleaginosa argentina es su concentración geográfica, con la mayoría de sus plantas ubicadas a lo largo de la región del Up River. Mientras más del 90% de la capacidad procesadora argentina se concentra en esta región, las industrias brasileras se distribuyen entre los estados de Mato Grosso, Paraná, Rio Grande do Sul y Goiás, con escasa capacidad instalada utilizada para el procesamiento de girasol.
Por su parte, la industria procesadora de Bolivia se concentra mayoritariamente en el estado de Santa Cruz de la Sierra, donde se localiza más del 99% del cultivo de soja y el 93% del girasol producido en nuestro vecino país. El crush en Paraguay se distribuye en el sur del país, con la producción de soja y girasol concentrada en el sudeste paraguayo, mientras que su procesamiento se realiza mayoritariamente en sudoeste para su exportación, principalmente en la ciudad de Villeta, a orillas del Paraná. Por su parte, Uruguay concentra gran parte de su capacidad instalada en una importante planta en Montevideo, su capital nacional.
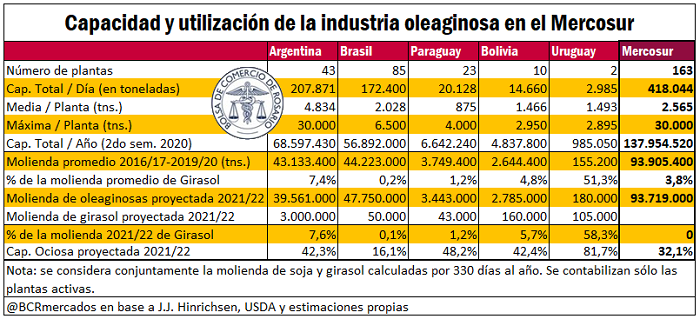
«Nuestro país destina más del 7,4% de su capacidad procesadora al crush de girasol», destaca informe. De esta manera, se ubica sólo detrás de Uruguay en términos de participación relativa del girasol en la industrialización de oleaginosas. Nuestro vecino oriental destina más del 58% de su industria procesadora a girasol, pero dispone de una industria pequeña con relación al resto de los países que integran el Mercosur.
En función del volumen de procesamiento estimado en la campaña 2021/22 tanto para la soja así como para el girasol, el Mercosur espera una capacidad ociosa cercana al 31,5% para su industria procesadora de oleaginosas. Brasil espera robustos niveles de procesamiento, con una capacidad ociosa que apenas se estima por encima del 16%.
Luego de su pico histórico de 43% de capacidad ociosa en 2020, el 2022 espera cerrar con un 41,4% de capacidad instalada activa sin utilizarse en Argentina. Si bien este guarismo representa una caída respecto de los niveles de ociosidad que venían mostrándose en los últimos años, la capacidad ociosa persiste en niveles elevados, por encima del 40% como en los últimos años. «El panorama en el resto de los países del Mercosur espera en todos los casos niveles de capacidad ociosa por encima del 42%«, concluye.
BCR News