Informe BCR. ¿Cómo se posiciona el girasol en la economía argentina y el mundo?
«El girasol se encuentra dentro de la cadena de valor de oleaginosas y es el segundo cultivo más importante por detrás de la soja», destaca el último informe de la Dirección de Informaciones y Estudios Económicos. En cuanto a su ubicación geográfica, se encuentra más concentrado que la soja, destacando la provincia de Buenos Aires con poco más de la mitad del área sembrada total y, al añadir a la provincia de Chaco, Santa Fe, La Pampa y Santiago del Estero dicho conjunto de jurisdicciones abarca el 97% de la superficie sembrada a nivel nacional.
En perspectiva histórica, es un cultivo que tuvo un importante auge en Argentina entre las década del 30 y 50, 60 hasta mediados de los 70 y en 80 y 90, con una caída posterior en su importancia relativa desde comienzos de siglo. Entre los factores determinantes de dicha declinación en superficie se debe a la competitividad que le presentaba la soja, fuertemente estimulada por la creciente demanda internacional por proteínas y la introducción de la RR, y la competencia del aceite de palma, cuyos costos de producción eran relativamente menos onerosos que los de girasol. También se produjo una relativa pérdida de participación del aceite de girasol en el consumo interno -familiar e industrial- a favor de aceites más baratos, como las mezclas con otros. En el orden internacional también hay que incluirla sustitución parcial de la demanda europea de aceite de girasol argentino por el de Ucrania y Rusia. (SSPM, 2017)
Siguiendo a Lódola, A. & Picón, N. (2021), en cuanto a los diferentes eslabones de generación de valor, la producción primaria es clave al aportar el 87% del total mientras que el proceso de industrialización el 10% y el 13% restante el transporte. En este sentido, la producción que no se destina como grano se incorpora al eslabón de industrialización. A través de la molienda se obtiene aceite, harina y pellets, siendo éstos los productos que se emplean posteriormente en diferentes procesos productivos para abastecer al mercado interno y las exportaciones. A continuación, se presenta una caracterización detallada del cultivo en perspectiva del posicionamiento local e internacional.
- Evolución de la producción de girasol y su importancia entre las oleaginosas
Tal como se observa en el siguiente cuadro, en Argentina se alcanza un máximo histórico de área y producción en la campaña 1998/99 con 4,2 millones de hectáreas y 7,1 millones de toneladas. A partir de aquí, la preponderancia del cultivo fue declinando, alcanzando una estabilidad productiva en un menor nivel desde comienzos de siglo, salvo algunos subperíodos particulares donde arriba a niveles mínimos el volumen producido. A su vez, en cuanto a la participación relativa del girasol entre el conjunto de las oleaginosas, en los momentos de auge el girasol llegó a representar el 30% del total mientras que con la caída en superficie sembrada y la expansión de la soja se observa una menor participación que hoy se ubica en torno al 9%.
Para el ciclo 2021/22 se estima una producción de 3,56 Mt con un área sembrada de 1,77 M ha, recuperando parcialmente el terreno perdido en las últimas dos campañas luego del pico de 3,8 Mt en el ciclo 2018/19. Se recalca que el área sembrada ha caído en los últimos dos períodos debido principalmente a que el clima no ha acompañado para llevar adelante las labores de implantación, fundamentalmente en el norte argentino, lo cual ha repercutido en el total producido. Para el girasol actualmente sembrado, se registra un aumento del 22% en la superficie. Existe incertidumbre respecto de los rindes en determinadas regiones ante la persistencia del clima seco necesitándose lluvias para los lotes que están en floración, si bien en otras áreas, con buen nivel de precipitaciones previas, la mayor tolerancia a la escasez hídrica lo muestra como el mejor cultivo de todos los de cosecha gruesa.

En materia de la estratificación productiva, si se analizan los datos del Censo Nacional Agropecuario 2018, se observa que las explotaciones agropecuarias son de pequeño tamaño relativo en términos promedios. A nivel nacional, el tamaño medio de cada explotación se estima en 191,9 ha, con la provincia de Buenos Aires un número inferior de 185,5 ha al igual que Santa Fe y La Pampa, que obtienen una extensión promedio por explotación de 151 y 179,2 ha. Al tiempo que Chaco se encuentra por encima del promedio con 230,2 ha, Santiago del Estero exhibe el guarismo más alto con 554,9 ha.

A pesar de tales referencias en materia de explotaciones productivas, es importante recalcar que el CNA 2018 registra un total de hectáreas de girasol (1,1 M ha). Esto está muy por debajo de las estimaciones oficiales del MAGyP y de diversos organismos que evalúan la producción, como así tampoco no condice con una superficie que arroje los tonelajes utilizados a lo largo de la campaña comercial.
- Aporte al valor agregado y empleo del conjunto de cadenas agroalimentarias
En la agregación de valor a la economía, se estima para la cadena de girasol un aporte de $ 2.575 millones en el año 2020, lo cual representa el 2% del total generado por el conjunto de las cadenas agroalimentarias. Tal guarismo implica el menor valor generado desde el año 2016 y comparado con el año 2019, se observa una caída del 16%. Asimismo, si se compara con el desempeño obtenido a comienzos de los años 2000, el aporte relativo del girasol disminuyó como consecuencia de su estancamiento en la producción, fruto del desplazamiento hacia áreas menos productivas por la competencia que le representaban otros cultivos. En este sentido, se hace imperante desarrollar políticas tendientes –o, al menos, no implementar políticas desalentadoras para la producción, como la existencia de derechos de exportación- a concretar u optimizar las mejoras tecnológicas que permitan arribar a mayores volúmenes productivos para sostener el incremento en la generación de valor, al igual que alcanzar mayores encadenamientos productivos hacia el desarrollo de manufacturas.

Mientras que, por el lado del empleo – siguiendo a Lódola, A. & Picón, N. (2021) – dicha cadena emplea 31.482 personas según datos a 2017. Mientras que el total de cadenas agroalimentarias arribaría a un total estimado de 2,1 millones de ocupados. De esta forma, el girasol representaría el 1,5% del total de empleos del total considerado.
- Rol internacional en el mercado exportador
En el plano internacional, Argentina cumple un rol de gran relevancia en cuanto a producción de girasol y exportaciones de dicho complejo oleaginoso. A nivel productivo, si bien nuestro país ha perdido terreno a lo largo de los años en materia de superficie sembrada, se mantiene como un actor clave a nivel internacional. El aceite de girasol es, junto con el de colza o canola, uno de los aceites de mayor calidad (dejando de lado el de oliva, de mayor pricing) y, por lo tanto, apunta a satisfacer un segmento de consumidores muy específico y con demanda en alza entre una población con creciente concientización respecto de la alimentación.
Para el ciclo 2020/21, la producción estimada en 3,3 Mt nos ubica en el tercer puesto a nivel global, aunque muy por detrás de Ucrania (14,1 Mt) y Rusia (13,2 Mt) que se consolidan actualmente como los dos principales productores. Estos países vienen realizando una gran expansión del área sembrada y mejora de rendimientos, lo cual les ha permitido duplicar la producción en la última década.
Por otro lado, en materia de comercio exterior se estima para el ciclo 2020/21 exportaciones por 764.000 t de aceite y 893.000 t de harina/pellet, lo cual ubica a nuestro país como el tercero más importante a nivel global en ambos tipos de productos, solo por detrás de Ucrania y Rusia. En este sentido, estos dos países son nuestros principales competidores en los mercados importadores, principalmente en el importante mercado europeo. A lo largo de los últimos 20 años, Argentina ha logrado colocar los principales subproductos exportados del complejo, pero concentrándose fuertemente en destinos y perdiendo espacio en países de Europa ante el avance productivo y de industrialización de estos dos competidores antes mencionados.

En el caso de exportaciones de girasol en grano se adquiere una menor relevancia con la séptima posición a nivel mundial. Esto se debe a que, a nivel local una proporción importante de la producción se destina a la industrialización para continuar con el agregado de valor con objeto de abastecer el mercado interno y externo.
- Aporte en derechos de exportación (DEX) del complejo girasol
Respecto al aporte del complejo girasol en derechos de exportación (DEX), se destaca el reestablecimiento de alícuotas mayores a cero para los productos del complejo desde mediados del año 2018, ante la situación de una importante inestabilidad macroeconómica en nuestro país.
Si se centra la mirada en los últimos dos años y las perspectivas para el 2022, en 2020 se estimaba una recaudación por derechos de exportación de las exportaciones del complejo por US$ 24,4 millones. En dicho año, si bien la producción se encontraba por encima de lo registrado en el último ciclo comercial, el volumen exportado de subproductos del complejo no fue alto y los precios internacionales no eran tan favorables como los observados a partir del año pasado. En este sentido, para el año 2021 el aporte en DEX arriba a nada menos que US$ 70 millones, cómo consecuencia del aumento en las cantidades exportadas de productos industrializados como del importante rally alcista en aceites y harinas.

Por último, en base a las estimaciones futuras de Declaraciones Juradas de Ventas al Exterior (DJVE) y perspectivas de precios FOB a exportar, se proyecta una recaudación en DEX por US$ 44,9 millones para el año 2022. Dicho guarismo, implicaría una caída del 36% con respecto al año 2021. Tal situación se debe a las menores proyecciones de exportaciones en subproductos del complejo girasol, aunque se espera que los precios se sostengan en niveles altos en términos generales.
Logística del transporte de girasol en Argentina
Comenzó oficialmente la campaña 2021/22 de girasol en nuestro país. Con el paso de las maquinas cosechadoras, que comenzaron ya sus labores sobre la zona norte del área girasolera nacional, se activa también el circuito logístico encargado de llevar el grano hasta sus centros de consumo. En este informe de la Dirección de Informaciones y Estudios Económicos, se analizan los principales nodos de demanda de la oleaginosa en nuestro país y los principales focos de abastecimiento para que, al poner uno sobre el otro, nos permita conocer el flujo que recorre la mercadería hasta su destino final, dentro o fuera del país.
¿Hacia qué zonas y localizaciones se dirige el girasol?
En Argentina, la gran mayoría de la producción de girasol se industrializa, esta proporción alcanzaría en la nueva campaña un 88% de la producción total. A su vez, el gran consumidor del producto de esta industria es el mercado nacional, en donde el aceite de girasol es un producto muy bien ponderado, al punto de ser el preferido en la dieta de los argentinos.
Esto último permite, a diferencia de lo que ocurre en la industria de la soja, en donde el 80% de la capacidad de crushing se encuentra sobre la zona portuaria del Gran Rosario por ser un producto fundamentalmente exportable, que las fábricas también se ubiquen en zonas “mediterráneas” del país. Según los datos relevados del SIO-Granos, en la campaña 2020/21 que acaba de finalizar, más de la mitad de las entregas de girasol se dieron en zonas sin puertos. Tal como se puede apreciar en el siguiente gráfico, el 47% del girasol comercializado en el último ciclo tuvo como lugar de entrega zonas portuarias, mientras que el 53% restante fue entregado en zonas no portuarias.
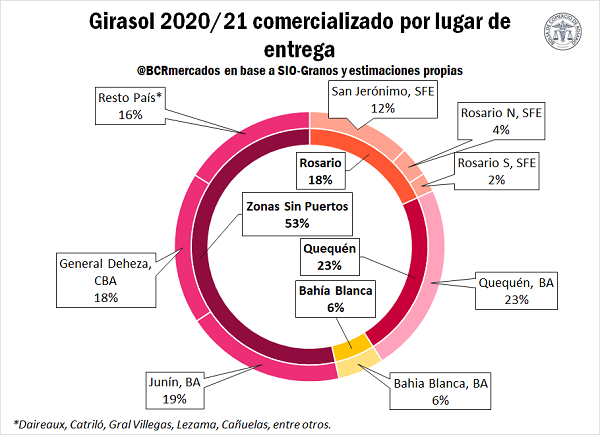
Desagregando la información, se puede apreciar que, entre las regiones portuarias, Quequén se presentó como el principal centro de demanda, con un total de 740.000 t recibidas de la última campaña, equivalente al 23% del total comercializado y lo que lo convierte en el principal nodo de recepción de granos. Rosario le sigue con 590.000 t o un 18% del total, de las cuales la mayor parte corresponden a la planta de San Jerónimo Sud (que, si bien no está estrictamente en zona portuaria, a los fines del presente análisis se la incluye debido al nivel de desagregación de los datos). En tercer lugar se ubica Bahía Blanca, con 178.000 t recibidas en la última campaña o un 6% de todo el girasol comercializado.
Respecto de las zonas sin puertos que se desprenden de los datos de SIO-Granos, del 53% del girasol recibido en la última campaña, la mayor parte se distribuye entre Junín (Provincia de Buenos Aires) y General Deheza (Córdoba). Estos dos polos de demanda de la oleaginosa recibieron el 19% y el 18% del girasol comercializado en la última campaña, respectivamente. El restante 16% se distribuye entre Daireaux (BA), General Villegas (BA), Lezama (BA) y Cañuelas (BA), entre otros.
¿Desde qué zonas llega el girasol en Argentina?
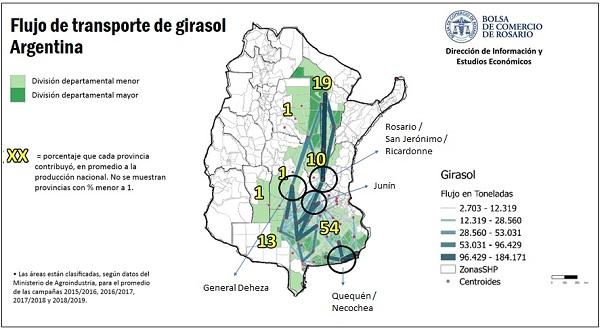
Podemos analizar desde que zonas se abastece de mercadería a los centros de procesamiento y exportación en nuestro país. Para eso distinguimos cuatro zonas principales que se desprenden de lo analizado anteriormente:
(1) la zona de Necochea / Quequén, en donde se encuentra la planta de crushing de la empresa Glencore, una de las de mayor capacidad de crushing individual para el tratamiento de la oleaginosa, además de encontrarse en esta zona los principales puertos desde donde se embarca el girasol en semilla. Por otro lado, tenemos el polo concentrador de los departamentos de (2) Rosario y San Lorenzo en Santa Fe, dentro de los cuales destacan San Jerónimo Sud, donde se encuentra la planta de procesamiento de la empresa Bunge, la localidad de Ricardone y Puerto San Martin, donde se encuentran plantas de procesamiento de Buyatti y Vicentín, y los puertos y plantas del Gran Rosario, donde destacamos la planta de Molinos Río de la Plata en esta localidad.
Por otro lado (3) la localidad de Junín, en donde destaca la Fábrica de la empresa COFCO y (4) la localidad de General Deheza, en donde tenemos la fábrica de la empresa homónima (AGD). Podríamos identificar otro centro en el norte de la provincia de Santa Fe, entre las localidades de Avellaneda y Reconquista, aunque actualmente, producto principalmente de que la planta de la empresa Vicentín no se encontraría moliendo girasol, y la fábrica aceitera de Buyatti se focaliza principalmente en el crushing de soja, no significaría un polo de relevancia en la campaña. A su vez, destacan otros centros importantes de demanda que quedaron fuera del análisis por incluir solo los cuatro de mayor tracción de oferta, como pueden ser Bahía Blanca, Daireaux, entre otros.
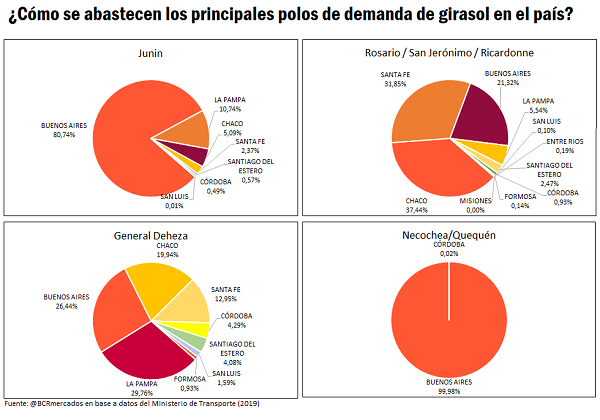
Podemos ver que las fábricas y puertos del sureste de la provincia de Buenos Aires reciben mercadería casi exclusivamente del sur de la Provincia, la distancia recorrida por la mercadería para este destino es reducida, considerando que en la misma provincia acapara más del 50% de la producción nacional. Según la Matriz de Oferta y Demanda de Granos, elaborado por el Ministerio de Transporte de la Nación en base a cartas de porte (2019), podemos estimar que la distancia media recorrida por la semilla de girasol que llega a los puertos y plantas de Quequén y Necochea recorre un promedio de 94 kilómetros desde sus zonas de abastecimiento.
Por el lado del nodo Junín, la primacía en los envíos a la zona también la ostenta la provincia de Buenos Aires, que abastece en más del 80% a los consumos de la zona, aunque comienzan a tomar relevancia provincias cercanas como La Pampa (10,7%) y el Chaco (5%). La distancia promedio recorrida por el girasol que llega a la zona es de aproximadamente 311 kilómetros, algo más de tres veces la distancia recorrida a las fábricas de Necochea.
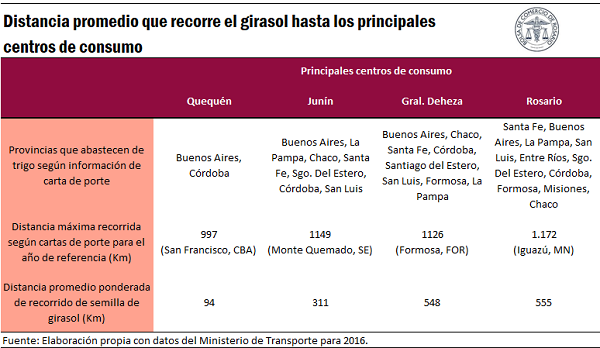
Las fábricas y puertos de la zona de Rosario, San Jerónimo y Ricardone, son las que mayor distancia promedio registran en los envíos a su zona, producto de que absorben gran parte de la producción del norte de la provincia de Santa Fe, y de las provincias del Norte Argentino. Vemos que los orígenes de la mercadería que se procesa en esta zona está más repartido. Chaco concentra el 37,4% de los envíos, seguido por la provincia de Santa Fe con un 31,8%. Los orígenes son más diversificados, con presencia de mercadería de San Luis, Formosa, La Pampa, Santiago del Estero, entre otros. La distancia media recorrida por la mercadería es la más alta entre los nodos identificados, promediando unos 555 kilómetros.
Por último, la mercadería que va hacia la localidad de General Deheza, en Córdoba, también presenta una originación diversificada, con la provincia de La Pampa como la principal originadora de mercadería, con el 29,7% del total procesado, seguido de Buenos Aires (26,4%) y Chaco (19,9%). La distancia media que recorre la mercadería para llegar a las fábricas de la zona es de 547 kilómetros.
De esta manera, asumiendo que las proporciones de los destinos del grano 2021/22 se mantienen idénticas a los de la campaña pasada, podemos estimar la distancia promedio recorrida por el grano en el nuevo ciclo. Se espera que en nuestro país, 3 Mt se destinen al crushing en la nueva campaña y 170.000 t tengan como destino la exportación, por lo que el movimiento de granos alcanzaría 3,17 Mt. Suponiendo que los centros de consumo mantienen la misma participación relativa que en la campaña que finalizó, estos centros recibirían aproximadamente 2,5 Mt, equivalente al 78% del total de granos que se destinaran al crushing y la exportación, y la distancia promedio que recorrerá cada una de estas toneladas en la campaña nueva sería de 359 km.
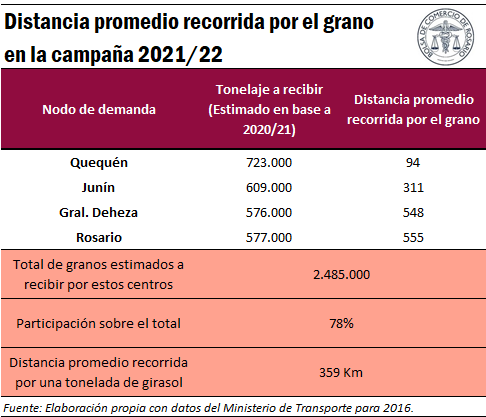
De esta manera, se puede apreciar que, a pesar de ser la provincia de Buenos Aires la principal productora de girasol y de tener dos de los principales centros de consumo en su territorio, dado que gran parte de la producción se origina en regiones más alejadas (el NEA particularmente), la distancia promedio que recorre una tonelada de girasol hacia los principales centros de consumo es considerable.
BCR News